
Какъв е залогът, когато резервирате настаняване в Booking?
Какво разкрива експерт за измамите

 БГ Бизнес
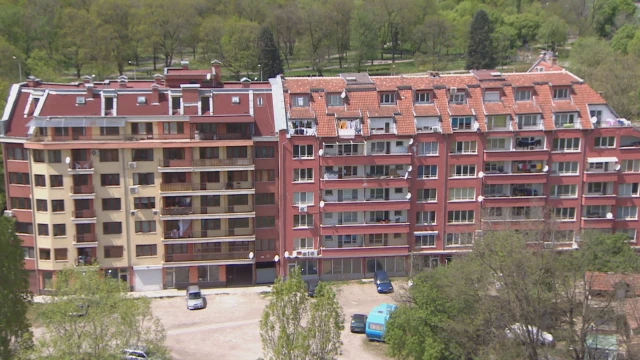
Все повече клиенти купуват жилища със заем и самоучастие под 20%
Централната банка ще следи с повишено внимание ипотечните кредити заради сравнително бързия им ръст. Системен риск не се отчита. Все повече клиенти обаче купуват жилища със заем и самоучастие под 20%. Какво означава това за потребителите на фона на очакваното плавно покачване на лихвите?
Колкото повече имоти разглежда, толкова по-голям кредит е готов да изтегли Пантелей Марински. „И да смятам, и да не смятам, така или иначе имам нужда от жилище и за разхода, който ще влагам или в наем, или в кредит, не ми остава огромен избор”, заяви той. Покупката на дом планира с банков кредит и минимално самофинансиране.
„По мое мнение повечето разчитат на почти цялостен кредит, само едни 10% като задължителни”, заяви Гергана Карадимитрова, консултант във фирма за недвижими имоти.
Именно тази тенденция привлича вниманието на централната банка. „Здравословното кредитиране предполага известно самоучастие от самите клиенти. Това е причината, заради която БНБ алармира за внимание”, заяви Петър Андронов, председател на Асоциацията на банките в България.
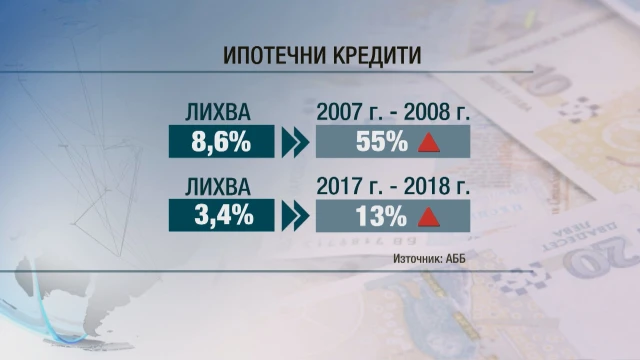
От банковата асоциация изчислиха, че ръстът на кредитите и цените на имотите в последната година са далеч от предкризисните нива. За сравнение тогава нарастването за година е било над 55 на сто, а сега около 13% при два пъти по-ниски лихви.
„Кризата от 2007- 2008 г. е много далеч от нас. Причината, по която БНБ заостря вниманието, е, че все пак има засилване на растежа и той се наблюдава трайно. Преди 3 години имахме нулев растеж, след това премина в ръст от 2-3%, сега вече имаме ръст от 13%. Тези 13% дори в момента да не са притеснителни, ако ръстът продължи още 2-3 години, може да стигнем до нежеланите нива”, подчерта Андронов.
Според прогнозите следващата година лихвите ще тръгнат плавно нагоре.
„Това, което по-скоро е добре да направиш, е да оставиш някакъв резерв от дохода си за случая, когато лихвените проценти се покачат, така че ако те нараснат с 1-2% – ние не знаем с колко – да не се налагат големи лишения”, отбеляза Андронов.
А при дългосрочен заем като ипотечния дори процент ръст може да означава и над 100 лева по-висока вноска.
Изберете Business Новините като любим източник в Google
Какво разкрива експерт за измамите

Въпреки рязкото падение на цените, МАЕ предупреждава за критичен дефицит на дизела, който остава основна тревога на пазара

Новите данни на НСИ разкриват неочаквана динамика на пазара на труда и значими промени в заетостта на младите